

Für einen Kredit über 10.000 Euro knapp 165 statt rund 234 Euro im Monat zahlen – das klingt zunächst attraktiv. Ein Blick auf die Laufzeit kann den Eindruck allerdings verändern. Wer die kleinere Rate zwei Jahre länger zahlt, hat am Ende womöglich deutlich mehr Geld an die Bank überwiesen.
Eine längere Rückzahlung kann dennoch sinnvoll sein, wenn eine höhere Rate kaum Spielraum für andere Ausgaben ließe. Was diese monatliche Entlastung insgesamt kostet, sollte vor der Unterschrift feststehen. Dazu gehört neben dem Zinssatz auch der gesamte Rückzahlungsbetrag auf den Tisch. So lässt sich abwägen, ob die niedrigere Rate mögliche Mehrkosten rechtfertigt und welche Belastung der eigene Haushalt dauerhaft tragen kann.
Vergleichbar werden Angebote erst durch dieselben Eckdaten
Wer bei mehreren Banken anfragt, sollte überall dieselbe Kreditsumme und Laufzeit angeben. Sollen beispielsweise 10.000 Euro innerhalb von vier Jahren zurückgezahlt werden, müssen alle Angebote genau darauf beruhen. Auf diese Weise können Interessenten Kreditzinsen vergleichen und die Konditionen verschiedener Banken gegenüberstellen. Eine Rate für sechs Jahre Rückzahlung würde den Vergleich verzerren, weil sich die Zahlungen auf mehr Monate verteilen.
Wie hoch der persönlich angebotene Zins ausfällt, hängt unter anderem vom Einkommen und von bereits bestehenden Zahlungsverpflichtungen ab. Banken bewerten diese Angaben unterschiedlich. Deshalb kann derselbe Kunde bei gleicher Kreditsumme und Laufzeit verschiedene Zinssätze angeboten bekommen. Ein beworbener „Ab-Zins" verrät noch nicht, welche Konditionen für die anfragende Person gelten. Mehr Orientierung bietet das repräsentative Beispiel in der Kreditwerbung. Der genannte Effektivzins muss so gewählt sein, dass voraussichtlich mindestens zwei Drittel der aufgrund dieser Werbung zustande kommenden Verträge zu diesem oder einem niedrigeren Zins abgeschlossen werden. Eine persönliche Zusage ist damit allerdings nicht verbunden. Für die Entscheidung zählt das Angebot, das die Bank anhand der eigenen Angaben erstellt.
Was der effektive Jahreszins aussagt
Der Sollzins beschreibt die Verzinsung des Darlehens. Der effektive Jahreszins bezieht darüber hinaus die nach den gesetzlichen Regeln einzurechnenden Kosten ein. Er eignet sich deshalb besser für die Gegenüberstellung konkreter Kreditangebote.
Kosten für freiwillige Zusatzversicherungen oder andere nicht erforderliche Zusatzleistungen gehören allerdings nicht automatisch in die Berechnung des effektiven Jahreszinses hinein. Wer ein solches Produkt auswählt, muss dessen Preis zusätzlich berücksichtigen. Auch mögliche Kosten durch eine spätere Vertragsverletzung lassen sich nicht am regulären Effektivzins ablesen. Für einen gewöhnlichen Ratenkredit sollten daher mindestens der individuelle Effektivzins, die Anzahl der Raten und der gesamte Rückzahlungsbetrag nebeneinanderstehen. Entscheidend bleiben auch hier die Angaben im konkreten Angebot und im Vertrag.
Wie Laufzeit und Zins die Rechnung verändern
Im folgenden fiktiven Beispiel wird ein Kreditbetrag von 10.000 Euro angenommen und die Rückzahlung erfolgt monatlich in gleich hohen Raten.
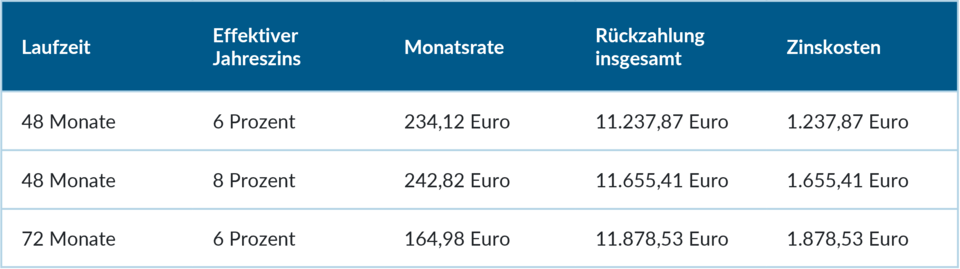
Rund neun Euro Unterschied bei der Monatsrate wirken zunächst überschaubar. Über 48 Monate summieren sich die zwei zusätzlichen Prozentpunkte beim Zins in diesem Beispiel allerdings auf Mehrkosten von rund 418 Euro. Wer bei sechs Prozent Zins statt 48 nun 72 Monate lang zurückzahlt, muss monatlich rund 69 Euro weniger aufbringen. Diese Entlastung kann für das Haushaltsbudget nötig sein, kostet im Beispiel aber zusätzlich rund 641 Euro an Zinsen. Insgesamt wird der Kredit also teurer. Auch ein geringerer Finanzierungsbedarf verändert die Rechnung. Für 8.000 Euro Kredit über 48 Monate wären unter denselben Annahmen monatlich rund 187,30 Euro fällig. Die Zinskosten lägen bei etwa 990,30 Euro. Wer 2.000 Euro weniger aufnimmt, spart damit zusätzlich rund 248 Euro an Zinsen. Dafür sollten allerdings keine Rücklagen aufgebraucht werden, die für andere notwendige Ausgaben vorgesehen sind. Eher lohnt sich die Überlegung, ob die Anschaffung kleiner ausfallen kann oder ob sich einzelne Bestandteile später ergänzen lassen. Wie viel tatsächlich finanziert werden muss, lässt sich deshalb oft schon vor der Kreditsuche beeinflussen.
Spielraum bei der Rückzahlung
Mit einer Bonuszahlung oder anderen zusätzlichen Einnahmen lässt sich ein Kredit womöglich schneller abbezahlen. Wer das vorhat, sollte vor der Unterschrift prüfen, welche Bedingungen dafür im Vertrag stehen. Bei einem klassischen Verbraucherkredit können für eine vorzeitige Rückzahlung unter bestimmten Voraussetzungen Kosten entstehen. Eine ausdrücklich vereinbarte kostenfreie Sondertilgung kann deshalb relevant sein. Auch die Zahlungsabläufe sollten zum eigenen Haushalt passen. Wer die folgenden Fragen vorab beantwortet, kann verlässlicher planen als jemand, der nur die kleinste angezeigte Zahl auswählt:
- Welcher Termin ist für die letzte Rate vorgesehen?
- Welche Unterlagen werden noch benötigt?
- Ab wann beginnt die Rückzahlung?
Ein Kreditvergleich kann mehrere Angebote berücksichtigen
Ein Kreditvergleich kann mehrere Angebote berücksichtigen. Die passende Laufzeit ergibt sich allerdings aus dem Haushaltsbudget. Sie sollte ausreichend Spielraum für gewöhnliche Mehrkosten lassen, ohne die Rückzahlung unnötig zu verlängern. Für die Entscheidung zählen der gesamte Rückzahlungsbetrag und eine Monatsrate, die dauerhaft bezahlbar bleibt. Eine hohe Rate darf das Budget nicht so stark beanspruchen, dass anschließend für alltägliche Ausgaben Geld geliehen werden muss. Eine bequem kleine Rate verdient umgekehrt eine genaue Prüfung, wenn sie den Kredit über Jahre verlängert.