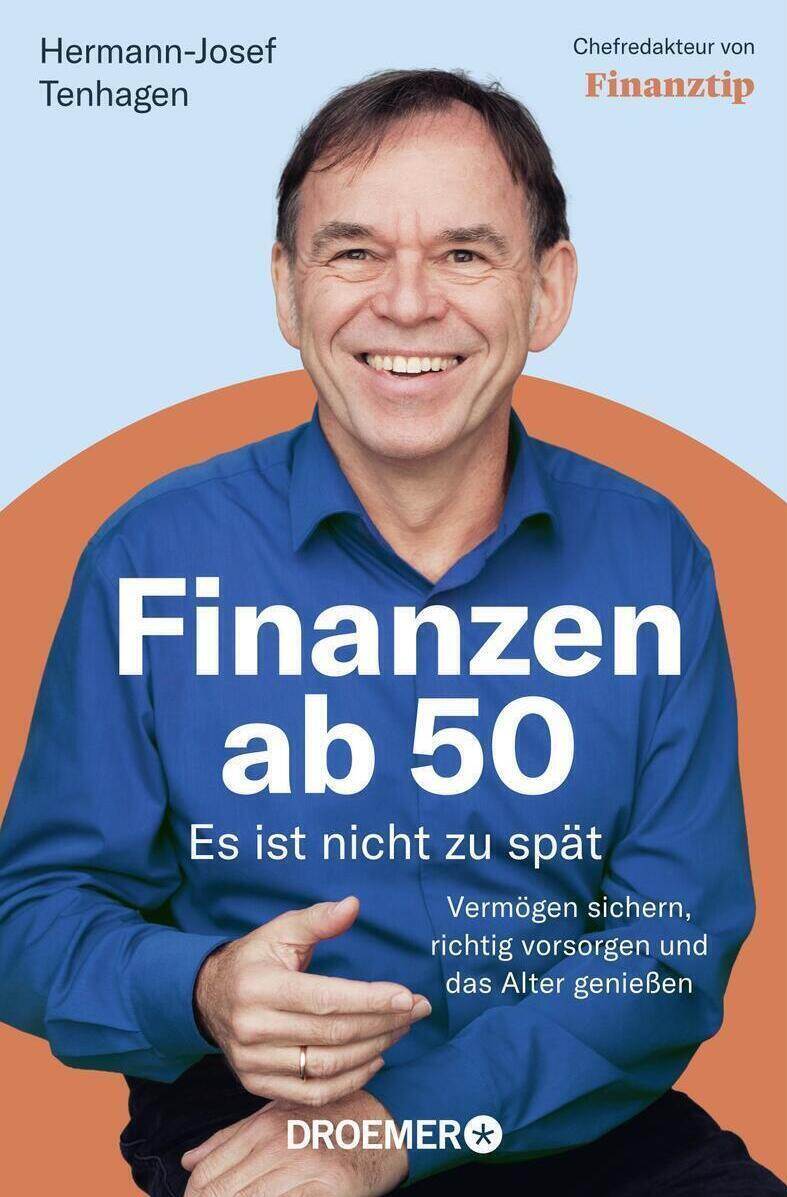
Ein Coach, ein Trainer für Finanzen, der Vertrauen aufbaut: Hermann-Josef Tenhagen, 63, Chefredakteur von Finanztip, redet nicht nur praxisnah über Geld, Zahlen und Vorsorge, sondern reichert dieses – für viele trockene Thema – nachvollziehbar an. Mit lebendiger und bodenständiger Sprache, die zum individuellen und persönlichen Überprüfen und Umsetzen der eigenen finanziellen Zukunft anregt.
Karten für das Autorenforum mit Hermann-Josef Tenhagen am Montag, 23. November, 19 Uhr kosten 13 Euro (8 Euro mit PZ-Abocard) und sind telefonisch unter 07231/933 125 oder online unter pz-forum.de erhältlich.
PZ: Herr Tenhagen, warum ist es nicht zu spät, um mit der Finanzvorsorge zu beginnen?
Hermann-Josef Tenhagen:Eine wesentliche Motivation des Buches ist es, Leuten in meinem Alter – oder auch Jüngeren – , zu sagen, die Messe ist noch nicht gelesen. Im Gegenteil, da geht noch eine ganze Menge. Es kommt dabei darauf an, was genau man im Alter vorhat und wie man das in planender Weise angeht. Und dann kann man dafür sorgen, dass man in der kommenden Phase mehr Geld zur Verfügung und sich deutlich besser einrichten kann mit dem, was zur Verfügung steht.
An wen richtet sich denn Ihr neues Buch, wer kann davon profitieren?
Zum einen spreche ich die Leute ab 50 bis etwa 65 bis 67 Jahren an, die noch was fürs Alter tun wollen und können und die dabei auch Entscheidungen treffen können und wollen. Dann – grob gesagt – diejenigen zwischen 63 und 70, die sich folgende Fragen stellen: Wie komme ich am besten in die Rente rüber und wie mache ich das so, dass ich dann das Maximale zur Verfügung habe und am wenigsten Steuern dafür zahlen muss. Und dann auch die Generation, die sich überlegt, wie mache ich das, dass ich tatsächlich bis beispielsweise 95 Jahren in meiner Wohnung, in meinem Haus leben kann – Stichwort barrierefreier Umbau, aber auch: Wie organisiere ich das künftig mit der Pflege? Weil zu sagen, das kommt einfach über mich, ist ja Unfug, wenn man weiß, dass die Hälfte aller Leute mit 85 heute einen Pflegegrad hat.
Lautet also eine Ihrer Botschaften „Hin- statt wegschauen“?
Klar, weil das ist ja nicht etwas, was über einen kommt, wie etwa ein Beinbruch. Und da ist doch der Ausblick, gerne zu Hause, im gewohnten Umfeld, wohnen bleiben zu können, derjenige, für den sich diese Gedanken lohnen. Dazu muss man aber beispielsweise dafür sorgen, dass man notfalls den Rollstuhl auch durch die Tür bekommt, dass eine bodenebene Dusche da ist. Und dass vielleicht die Nachbarjungs den Einkauf für mich erledigen, während ich am Computer sitze und im Supermarkt die Waren aussuche.
Sie vermitteln damit auch eine Do-it-youself-Anleitung, oder?
Ja, die finanzielle Zukunft selbst zu gestalten, das halte ich für essentiell. Ob Vermögensaufbau, Versicherungen, Altersvorsorge oder Pflege: Ich will zeigen, wie man diese Themen selbst in die Hand nehmen kann.
Wie ordnen Sie eigentlich die aktuelle politische Diskussion um die kapitalgebundene Rentenversicherung ein?
Also ich finde zusätzliche, kapitalgedeckte Altersvorsorge vernünftig, auch am Aktienmarkt. Generell ist das Rezept jetzt nun nicht neu. Schon Kanzler Kohl und sein Nachfolger Schröder haben uns um die Jahrtausendwende gesagt, dass die gesetzliche Rente nicht für einen gewissen Lebensstandard im Alter ausreichen wird. Das ist seit 25 Jahren sozusagen offizielle Regierungspolitik. Wer es nicht gehört hat, hat wohl dicke Bohnen in den Ohren gehabt. Und: Norbert Blüm hat damals gesagt, die Rente sei sicher . Er hat nicht die Höhe der Rente gemeint.
Ihr Buch passt doch sowohl für Einsteiger als auch für Fortgeschrittene?
Ja, und ich möchte dabei den Lesern und Leserinnen vor allem die Sorge vor einer Hürde nehmen. Das Thema Finanzvorsorge ist nicht komplex, sondern im Grunde genommen einfach. Man sollte natürlich nicht 37 unterschiedliche Wertpapiere kaufen und den Kurs jede Woche begleiten – dann wird das Hobby schnell zum Beruf. Mit einem Girokonto, einem Tagesgeldkonto und einem Depot kann man gut loslegen – alles bei der örtlichen Bank machbar. Und übrigens haben wir dazu bei meiner Redaktion Finanztip eine Liste von kostenlosen Depotanbietern. Die weiteren, nächsten Schritte habe ich – ganz praxistauglich – in meinem Buch beschrieben. Das auszuführen, würde nun den Rahmen dieses Interviews sprengen.
Es gibt doch aber auch Menschen mit geringem finanziellen Spielraum – wie können die sich dem Thema nähern?
Girokonto und Tagesgeldkonto sind die Basis. Wenn auf Letzterem noch nichts drauf ist, dann sollte da erst mal eine Art eiserne Reserve drauf. Und wenn es dafür nicht so viel Geld gibt, dann muss man die Punkte durchdeklinieren, die man als Einsparpotenzial zur Verfügung hat: Kfz-Versicherung, Handy- oder Stromanbietervertrag, Streamingdienste – das sind Beispiele, an denen man sparen kann und in der Folge dann das Eingesparte auf das Tagesgeldkonto schaufeln kann.
Zu diesen Themen kann man auch mit den Kindern oder den Enkeln reden, ob die beispielsweise den Handy-Vertrag umstellen. Und dann finde ich es wichtig, sich für jeden verbesserten Vertrag zu feiern. Mit Kaffee und Kuchen oder einem Glas Wein – Anreize oder Belohnungen für die Einsparungen zu schaffen, halte ich für wichtig.
Ich habe den Eindruck gewonnen, dass das Thema für Sie eine Art Herzensangelegenheit ist: Warum ist das so?
Das ist einfach mein berufliches Leben und zudem das, was mir Spaß macht. Nächste Woche bin ich beispielsweise bei einem Schuldnerberater-Kongress und mache den ganzen Tag die Moderation. Ich möchte mein Wissen und meine Erfahrungen eben gerne teilen.
Weniger pathetisch gefragt: Sie sehen sich also auch als eine Art Verbraucherschützer?
Ja, da komme ich her. Ich habe bei der Stiftung Warentest gearbeitet. Und Finanztip gehört der gemeinnützigen Finanztip Stiftung. Wir machen das nur für die Verbraucher. Es gibt keine Gewinne, die an irgendwelche Investoren gehen, das Geld wird bei uns ausgegeben – in der Finanztip Stiftung etwa für Finanzbildung, für Verbraucherinnen und Verbraucher.
Zurück zum Anfang unseres Gesprächs: Es ist also nicht zu spät, aber auch nicht zu früh, sich mit dem Thema Altersvorsorge zu beschäftigen?
Genau! Also einfach loslegen, diese Sachen anpacken. Und jedes Mal, wenn man so ein bisschen daran plant, verbessert man im Grunde seine Chancen, dass diese zweite Lebenshälfte besser wird, dass die cool wird.